

Mientras llegan los pagos de las aseguradoras: cómo cubrir la falta de efectivo en un consultorio médico
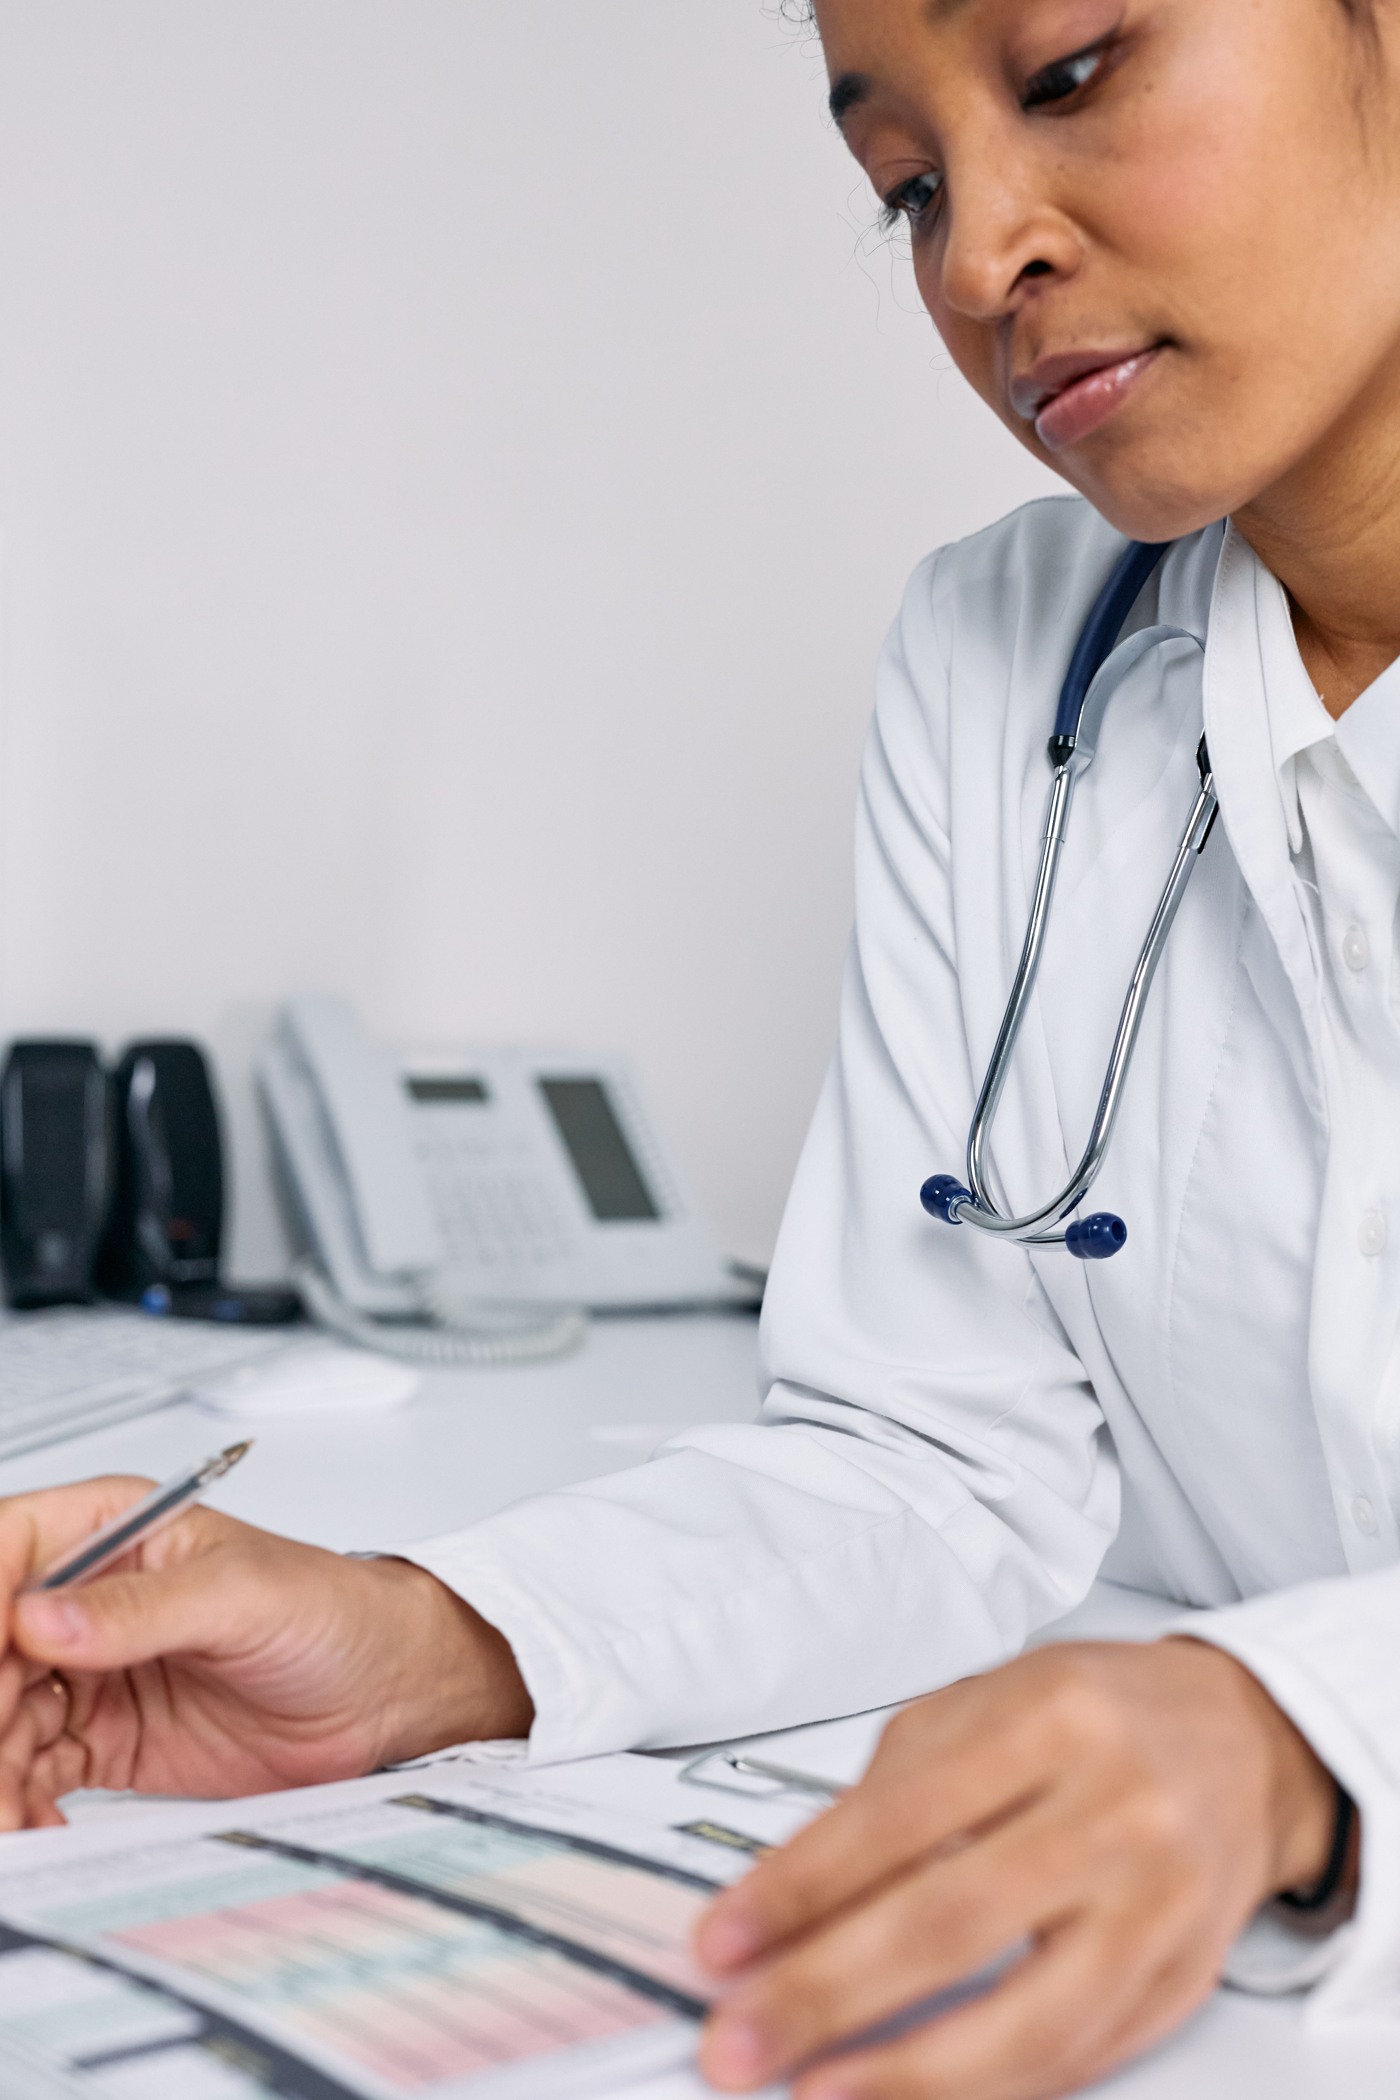
Una agenda llena no significa que el dinero ya esté en tu cuenta bancaria. Un consultorio puede haber pagado al personal y comprado insumos mientras sigue esperando el pago de esas consultas. Antes de cubrir esa falta de efectivo con financiación para negocios, averigua cuánto te deben, qué pagos probablemente llegarán y qué asuntos debe atender tu equipo de facturación.
Averigua por qué el pago sigue pendiente
Empieza con un informe actualizado de cuentas por cobrar. Las cuentas por cobrar, a menudo abreviadas A/R en inglés, son el dinero que le deben al consultorio. Separa las reclamaciones pendientes a las aseguradoras de los saldos de pacientes y revisa la aseguradora, el importe, la antigüedad y el estado actual de cada reclamación.
Una reclamación enviada no es lo mismo que una reclamación pagada. Comprueba si se recibió, si fue rechazada o denegada y quién es responsable del siguiente paso. La Asociación Médica Estadounidense recomienda revisar las decisiones de las aseguradoras y los informes de cuentas por cobrar con regularidad. Las reclamaciones incompletas o incorrectas pueden retrasar el reembolso.
Asigna un responsable y una próxima acción a cada asunto pendiente. Pide a tu equipo de facturación que revise los requisitos de la aseguradora y los plazos aplicables para presentar reclamaciones o apelaciones. La financiación no corrige un error de codificación ni convierte una reclamación en disputa en un pago confirmado.
No dejes que un promedio oculte el problema
Los días en cuentas por cobrar miden el tiempo promedio que tarda un consultorio en cobrar los pagos pendientes. La Academia Estadounidense de Médicos de Familia los identifica como una de varias medidas útiles del ciclo de ingresos, junto con las tasas de cobro y de denegación. Son un punto de partida, no una promesa sobre cuándo pagará una aseguradora concreta.
Mira más allá del promedio. Una aseguradora que paga despacio o un grupo de reclamaciones antiguas pueden quedar ocultos dentro de un total que parece razonable. Compara la antigüedad de las reclamaciones y los patrones de las aseguradoras con tus propios registros. Separa los importes en disputa o inciertos de los cobros que tienes razones fundadas para esperar.
Relaciona los gastos esenciales con cobros realistas
Enumera los gastos que vencen antes de los próximos cobros previstos: nómina, alquiler, insumos, seguros, impuestos y pagos de financiación existente. Usa las fechas previstas de pago, no la fecha de la consulta ni el importe total facturado originalmente.
Como ejemplo ficticio, supongamos que un consultorio tiene $18,000 disponibles y espera cobrar $22,000 antes de que venzan $32,000 en gastos esenciales. Quedan $8,000. Si $10,000 de esos cobros llegan después, en ese mismo período faltan $2,000. Estas cifras son ejemplos de planificación, no resultados típicos de un consultorio.
Revisa las fechas con el administrador del consultorio, el equipo de facturación y tu contador. Comprueba qué se puede aplazar sin perjudicar la atención al paciente ni incumplir una obligación. No supongas que todas las reclamaciones pendientes se cobrarán al mismo tiempo.
Usa financiación solo con un plan de pago claro
La financiación para negocios puede ayudar a cubrir un desfase de cobros y pagos, pero añade un pago propio. Compara el importe que recibe el consultorio, el total que debe pagar, la frecuencia de pago y los demás términos del acuerdo. Comprueba si esos pagos siguen siendo viables cuando los cobros previstos de las aseguradoras llegan más tarde.
Una falta de efectivo recurrente requiere revisar más a fondo los cobros y los gastos operativos, no asumir automáticamente otro compromiso de financiación. No interpretes una nueva financiación como prueba de que se ha corregido el problema de facturación.
Qué papel puede tener Zippi
Zippi financia negocios directamente. Sus requisitos mínimos publicados incluyen al menos $20,000 en ventas brutas cada mes, al menos 12 meses de operación y una cuenta bancaria comercial. Prepara los estados de cuenta bancarios comerciales de los últimos tres a cuatro meses al considerar una solicitud.
Revisa la oferta y el acuerdo concretos antes de aceptar. El pago puede ser un importe fijo diario o semanal, o una parte de las ventas diarias o semanales. El calendario de pagos debe ser compatible con el flujo de caja de tu consultorio, incluidos los períodos de cobro más lento.
Consulta la página de financiación para consultorios médicos de Zippi para obtener información específica, o su página de financiación para consultorios dentales si diriges un consultorio dental.
Financiación para consultorios médicos · Financiación para consultorios dentales
Este artículo ofrece información educativa general, no asesoramiento sobre facturación médica, asuntos legales, impuestos o finanzas. Los requisitos de las reclamaciones y los términos de financiación varían.
Fuentes del artículo
AAFP: Managing practice finances · AMA: 8 keys to improve revenue cycle management
Related posts
Prepararse para las fiestas: pagar el inventario antes de la temporada alta
Qué es el capital de trabajo y cuánto necesita tu negocio
Cómo cubrir la nómina en un mes lento